
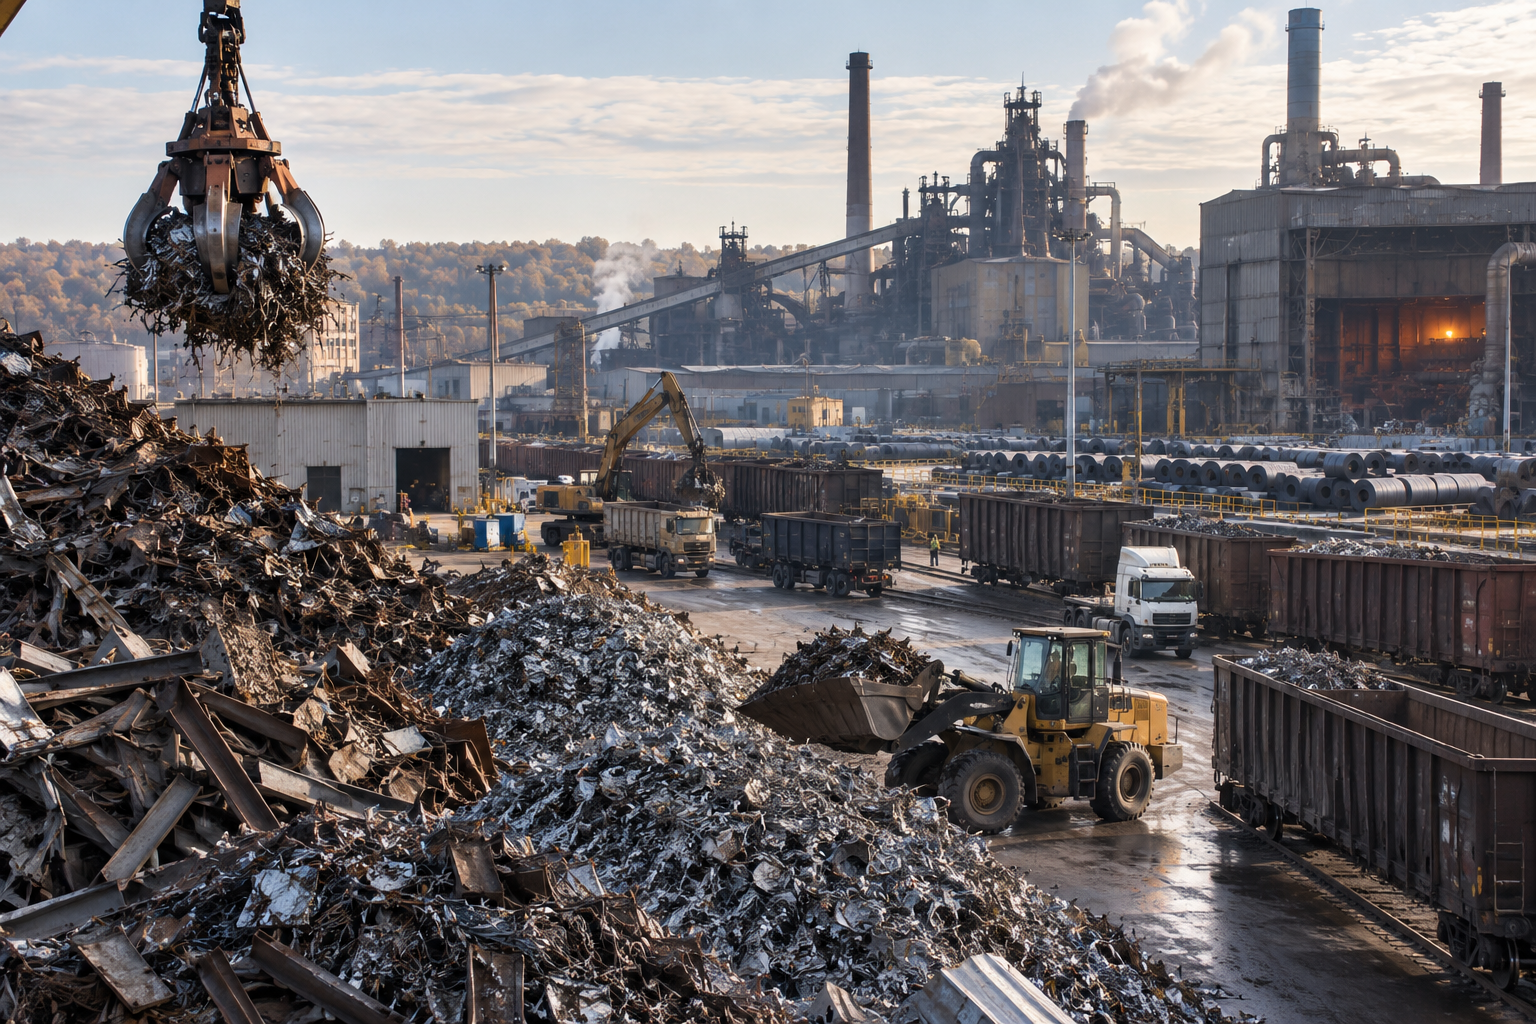
미국 철스크랩 시장은 9월 중순 내수 가격이 대체로 보합을 유지하는 가운데 동부 수출가격이 다시 오르는 이중 흐름을 보이고 있다. 9월 내수 거래는 피츠버그와 클리블랜드 일부 프라임급을 제외하면 큰 변화가 없었지만, 동부 수출은 터키향 성약 재개와 높은 대서양 운임을 배경으로 6월 이후 처음 상승했다. 동시에 미국 제강사의 조강 가동률이 노동절 직후 저점에서 빠르게 회복했고 열연 가격도 4년여 만의 최고 수준으로 올라, 10월 스크랩 협상에서는 수출 강세와 제강사 원료수요가 가격 하단을 함께 지지할 가능성이 커졌다.
9월 18일 기준 미국 내수 스크랩 주간 합성가격은 No.1 부셸링이 gross ton당 470달러, 슈레디드가 415.75달러, No.1 HMS가 348.33달러였다. 이를 미국 시장에서 비교하기 쉬운 short ton 기준으로 환산하면 각각 약 420달러, 371달러, 311달러다. metric ton 기준으로는 약 463달러, 409달러, 343달러다. 9월 11일 부셸링 주간 합성가격은 노동절 주간 계산 오류가 정정된 뒤 470달러/gross ton으로 수정됐으며, 18일까지 같은 수준을 유지했다.
| 항목 | 기준일 | short ton 기준 | metric ton 기준 | 시장 의미 |
|---|---|---|---|---|
| No.1 부셸링 내수 합성 | 9월 18일 | 약 420달러/short ton | 약 463달러/ton | 프라임급 강세 유지, 9월 거래 이후 보합 |
| 슈레디드 내수 합성 | 9월 18일 | 약 371달러/short ton | 약 409달러/ton | 노후 스크랩 계열 가격은 안정적 |
| No.1 HMS 내수 합성 | 9월 18일 | 약 311달러/short ton | 약 343달러/ton | 내수 저급재 가격 변동 제한 |
| HMS 1&2(80:20) FOB 뉴욕 | 9월 16일 | 약 312달러/short ton | 344달러/ton | 직전 평가 대비 9달러 상승 |
| 슈레디드 FOB 뉴욕 | 9월 16일 | 약 330달러/short ton | 364달러/ton | 직전 평가 대비 9달러 상승 |
| HMS 1&2(80:20) FOB 로스앤젤레스 | 9월 16일 | 약 286달러/short ton | 316달러/ton | 서부는 신규 심해 성약 부재로 보합 |
| 미 중서부 열연 FOB 제철소 | 9월 18일 | 1,243달러/short ton | 약 1,370달러/ton | 2022년 5월 이후 최고 수준 |
수출시장의 변화는 동·서부 간 온도차가 뚜렷하다. 미국 동부에서는 한 주 동안 터키 제강사에 3개 화물이 성약되면서 필라델피아 수출 야드 매입가격이 6월 이후 처음 올라갔다. 뉴욕 FOB HMS 1&2(80:20) 수출지수는 9월 16일 344.17달러/톤으로 직전 평가보다 9.17달러 상승했고, 슈레디드는 364.17달러/톤으로 같은 폭 올랐다. 반면 로스앤젤레스 FOB HMS 1&2(80:20)는 315.50달러/톤에 머물렀고 신규 심해 화물 성약도 확인되지 않았다. 동부와 서부의 HMS 수출가격 차이가 약 29달러/톤까지 벌어진 것은 터키 수요와 대서양 물류비가 동부 가격을 끌어올린 반면 아시아향 수요는 상대적으로 신중했기 때문이다.
동부 수출 상승은 터키향 실제 거래가 만든 결과다. 9월 11일 미국 동부산 HMS 1&2(80:20)가 395달러/톤 CFR 터키에 성약됐고 슈레디드와 보너스급은 415달러에 거래됐다. 이후 9월 15일에는 미국산 HMS 1&2(85:15)가 400달러/톤 CFR, 슈레디드와 보너스급이 417.50달러에 추가 성약됐다. 동부발 터키향 운임이 강세를 유지하는 상황에서 공급자는 높은 CFR 가격을 요구하고 있으며, 이는 뉴욕·필라델피아 야드의 매입가격을 밀어 올리는 방향으로 작용하고 있다.
내수 쪽에서는 10월 가격을 둘러싼 힘의 균형이 복잡하다. 9월 거래는 대부분 보합으로 마무리됐고 시장에서는 10월도 급격한 변화보다는 보합권을 예상하는 시각이 많다. 시카고 권역에서 10월 중 3건의 제철소 정비가 예정돼 스크랩 소비를 줄일 수 있지만, 다른 제철소들이 정비를 마치고 복귀할 예정이어서 수요 감소분을 일부 상쇄할 가능성이 있다. 일부 제철소의 주문잔고가 12월까지 채워졌다는 점도 프라임 스크랩 수요를 지지한다.
조강 생산지표도 내수 가격의 하방을 제한하는 요인이다. 미국철강협회(AISI)에 따르면 9월 12일 종료 주간 미국 조강 생산은 190만 short ton, 가동률은 82.3%였다. 생산은 직전 주 180만8천 short ton에서 5.1% 증가했고 전년 동기보다 7.0% 많았다. 노동절 영향으로 낮아졌던 가동률이 한 주 만에 78.3%에서 82.3%로 회복됐다는 점은 전기로 제강사의 원료 수요가 급격히 꺾이지 않고 있음을 보여준다.
완제품 측에서는 열연 가격 강세가 스크랩 조달심리를 뒷받침한다. 9월 18일 미 중서부 열연은 1,242.60달러/short ton FOB 제철소로 2022년 5월 이후 최고 수준에 올랐다. 시장에서는 가을 정비로 공급 가능한 현물 물량이 줄어든 데다 주문과 문의가 꾸준하고 유통재고도 낮아 가용 물량이 빠듯하다는 평가가 나왔다. 열연 가격과 부셸링의 단순 가격차가 크게 벌어진 상태여서 전기로 제강사가 프라임 스크랩 비용 상승을 흡수할 여력이 이전보다 커졌지만, 이를 곧바로 실제 마진 확대라고 단정하기는 어렵다. 에너지비, 합금철, 전극, 물류비와 제품 믹스가 동시에 작용하기 때문이다.
한편 수입 선철은 프라임 스크랩의 대체 원료로 가격 상단을 견제한다. 브라질산 기본 선철의 미국 뉴올리언스 도착가격은 9월 14일 495~525달러/톤 범위로 평가됐으며 브라질과 인도산 공급이 비교적 충분해 가격이 약세를 보였다. 부셸링의 metric ton 환산가격이 약 463달러인 점을 감안하면 선철은 여전히 프리미엄이 붙지만, 품질과 금속수율을 고려하는 일부 전기로 제강사에는 원료 배합을 조정할 수 있는 대안이다. 따라서 프라임 스크랩 가격이 추가로 오를 경우 선철과 DRI/HBI 등 대체 철원재의 상대가격이 구매전략에 더 큰 영향을 줄 수 있다.
향후 미국 스크랩 시장은 세 가지 변수를 확인해야 한다. 첫째, 동부 수출업체가 터키향 추가 화물을 400달러/톤 안팎의 높은 CFR 가격에 계속 성약할 수 있는지다. 둘째, 10월 시카고 권역 정비와 다른 제철소의 재가동이 실제 스크랩 소비량에서 어느 쪽으로 기울지다. 셋째, 열연 현물 부족과 높은 제품가격이 얼마나 오래 유지되는지다. 동부 수출 강세가 이어지고 제철소 재가동 수요가 유지된다면 내수 스크랩은 보합 이상의 지지를 받을 가능성이 있다. 반대로 터키 구매가 쉬어가고 정비에 따른 소비 감소가 예상보다 커지면 노후 스크랩 계열은 프라임급보다 약한 흐름을 보일 수 있다.
유통상과 트레이더 입장에서는 동부 수출 야드의 매입가격 상승을 전국적인 강세로 확대 해석하기보다 지역별 출구를 구분해서 볼 필요가 있다. 동부는 터키향 벌크 수출이 가격을 지지하지만 서부는 심해 거래가 잠잠하고, 중서부는 제강사 정비 일정과 프라임 수요가 더 중요하다. 제강사 역시 한 번에 재고를 크게 늘리기보다 정비·재가동 일정과 대체 철원재 가격을 비교하면서 분할 구매하는 편이 가격 급등 위험을 줄이는 선택지가 될 수 있다.
SEO 키워드: 미국 스크랩, 미국 철스크랩 가격, 부셸링, 슈레디드 스크랩, HMS, 미국 전기로, 미국 조강 가동률, 뉴욕 스크랩 수출, 터키향 스크랩, 미국 열연 가격, 철스크랩 수출, 10월 미국 스크랩