
철강 영업에서 매출과 판매량이 늘었다고 반드시 이익이 증가하는 것은 아니다.
운송비·가공비·금융비용·재고비용·결제조건까지 반영한 실질 마진으로 거래의 질을 평가해야 한다.
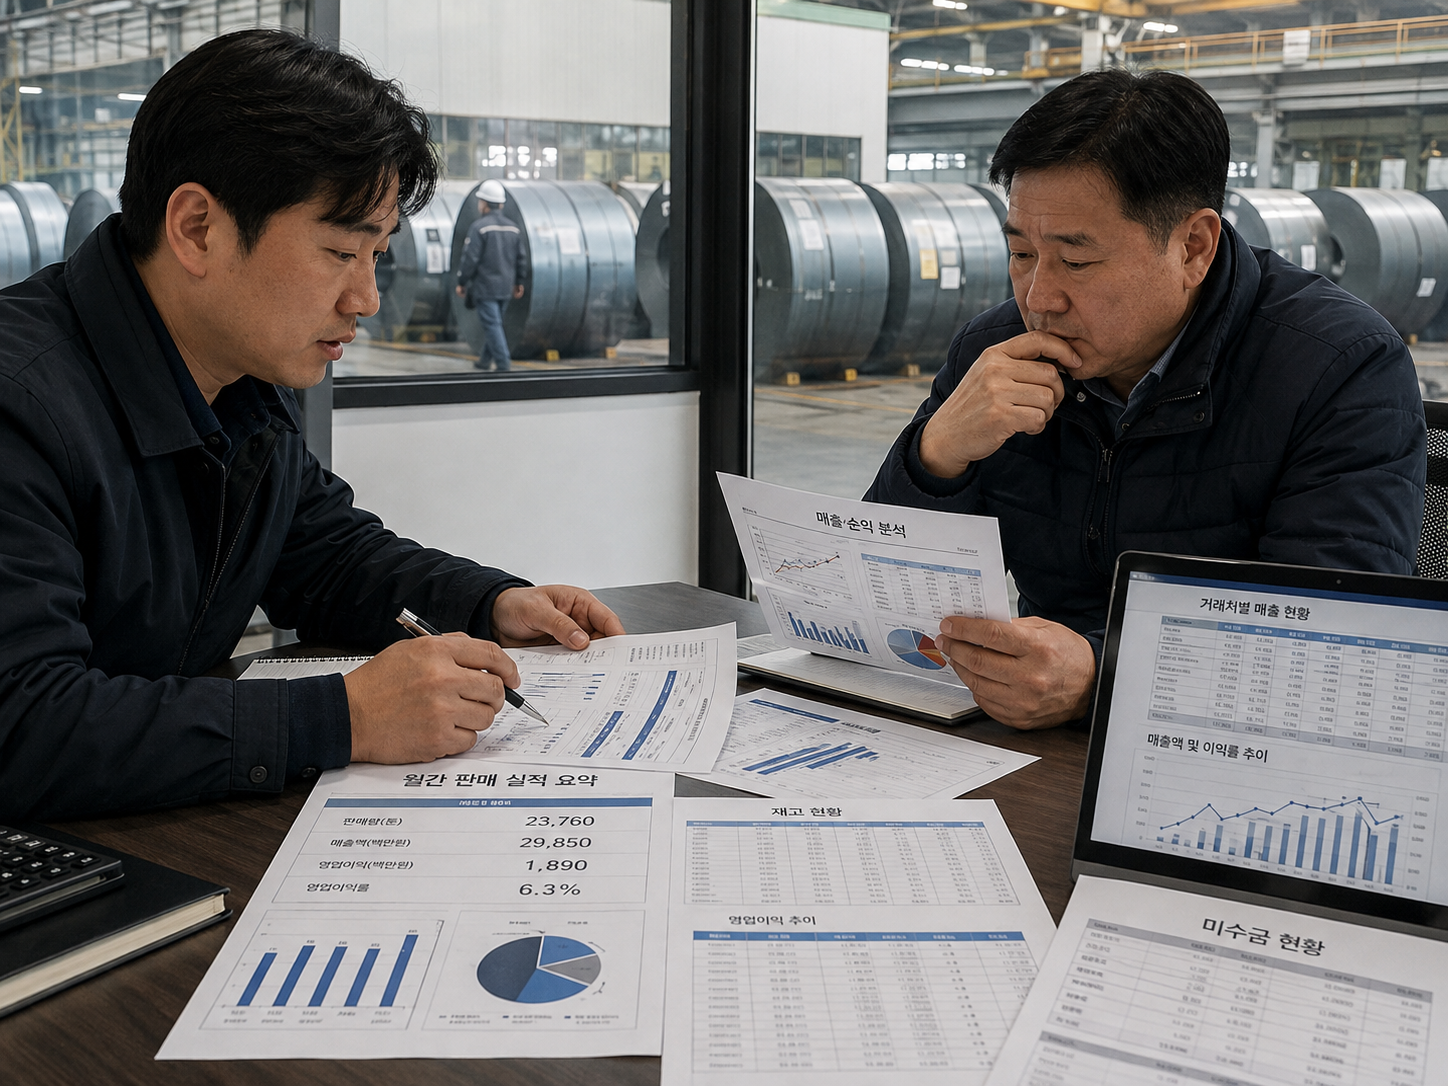
월말 영업회의에서 가장 난감한 순간은 매출 목표를 달성했는데도 손익이 나빠졌다는 보고를 받을 때다.
“이번 달 판매량은 전월보다 15% 늘었습니다.” 영업팀은 숫자를 보여준다. “신규 거래처도 두 군데 확보했고 매출도 목표를 넘었습니다.” 여기까지만 보면 잘한 달이다. 그런데 경영자가 손익자료를 넘겨보다가 묻는다.
“그런데 왜 영업이익은 줄었습니까?”
철강 유통과 가공업에서는 의외로 자주 벌어지는 장면이다. 판매량은 늘었고 매출액도 커졌는데 회사에 남는 돈은 오히려 줄어든다. 철강 영업에서 매출은 눈에 잘 보이고 판매량도 매일 집계된다. 반면 그 거래가 실제로 얼마를 남겼는지는 여러 비용을 모두 계산한 뒤에야 보인다.
매출, 매출총이익, 그리고 실질 마진은 서로 다르다.
“톤당 2만원 남겼습니다”라는 말의 함정
매입가격이 톤당 90만원이고 판매가격이 92만원이면 계산상 톤당 2만원이 남는다. 그러나 운송비, 가공비, 금융비용, 보관비, 손실·감모, 클레임 관련 비용을 빼면 실제 마진은 달라진다.
실질 마진 = 판매가격 - 매입가격 - 가공비 - 운송비 - 금융비용 - 보관비 - 손실·감모 - 클레임 관련 비용
매출이 커지면서 이익이 줄어드는 거래
| 구분 | 거래 A | 거래 B |
|---|---|---|
| 판매량 | 100톤 | 500톤 |
| 매입가격 | 900,000원/톤 | 900,000원/톤 |
| 판매가격 | 930,000원/톤 | 920,000원/톤 |
| 명목 마진 | 30,000원/톤 | 20,000원/톤 |
| 운송비 부담 | 고객 | 판매자 8,000원/톤 |
| 금융비용 | 1,000원/톤 | 4,000원/톤 |
| 기타 비용 | 1,000원/톤 | 3,000원/톤 |
| 실질 마진 | 28,000원/톤 | 5,000원/톤 |
| 총 실질 이익 | 280만원 | 250만원 |
거래 B는 판매량이 다섯 배이고 매출액도 훨씬 크지만 실제 이익은 거래 A보다 적다. 이런 거래가 누적되면 매출은 증가해도 영업이익률은 떨어진다.
작은 양보가 겹치면 마진이 무너진다
가격 1만원 인하, 운송비 판매자 부담, 결제기간 30일 연장이 한 거래에 동시에 들어오면 매출은 늘어도 수익성은 급격히 떨어질 수 있다. 철강 영업에서 위험한 것은 큰 할인 하나가 아니라 작은 양보들이 겹치는 것이다.
결제기간 30일도 비용이다
톤당 100만원 제품 500톤을 판매하면 매출채권은 5억원이다. 결제기간을 30일 연장하고 연간 자금비용을 5%로 단순 가정하면 추가 금융비용은 약 205만원, 톤당 약 4,100원이다.
| 항목 | 금액 |
|---|---|
| 매출채권 | 5억원 |
| 추가 결제기간 | 30일 |
| 연간 자금비용 가정 | 5% |
| 추가 금융비용 | 약 205만원 |
| 톤당 추가비용 | 약 4,100원 |
외상기간은 단순 서비스가 아니라 영업조건이자 금융조건이다.
대형 거래처가 항상 좋은 거래처는 아니다
월 1,000톤을 사더라도 지나친 할인, 판매자 운송비 부담, 긴 결제기간이 붙으면 수익성이 낮을 수 있다. 반대로 월 200톤이라도 단기 결제, 단순 규격, 정기 발주, 낮은 클레임 빈도를 가진 고객은 안정적인 이익을 제공할 수 있다.
좋은 거래처는 많이 사는 거래처가 아니라 회사에 안정적으로 이익과 현금을 만들어주는 거래처다.
재고 평가손실이 마진을 삼킬 수도 있다
열연을 톤당 95만원에 1,000톤 매입한 뒤 시장가격이 90만원으로 떨어지고 500톤이 남았다면 시장가격 기준 약 2,500만원의 가치 하락이 발생한다. 영업팀이 판매에서 이익을 냈더라도 회사 전체 손익은 악화될 수 있다.
매출 목표가 영업 행동을 바꾼다
회사가 매출액만 평가하면 영업사원은 매출을 늘리고, 판매량만 평가하면 물량을 늘린다. 따라서 최소한 판매량 + 매출액 + 실질 마진 + 채권 + 재고회전을 함께 봐야 한다.
한 건의 거래를 끝까지 추적해야 한다
| 항목 | 금액 |
|---|---|
| 판매가격 | 950,000원/톤 |
| 매입가격 | 910,000원/톤 |
| 최초 마진 | 40,000원/톤 |
| 운송비 | -9,000원 |
| 가공비 | -7,000원 |
| 금융비용 | -4,000원 |
| 보관비 | -2,000원 |
| 기타 손실 | -3,000원 |
| 최종 실질 마진 | 15,000원/톤 |
영업사원은 “얼마를 팔았는가”뿐 아니라 “팔고 나서 얼마가 남았는가”를 봐야 한다. 경영자는 한 단계 더 나아가 “그 이익이 언제 현금으로 들어오는가”를 본다.
많이 파는 영업보다 좋은 거래를 많이 만드는 영업이 결국 오래 간다.
SEO 키워드
철강영업, 철강 영업의 비밀, 철강매출, 철강마진, 철강유통, 철강영업전략, 철강재고, 철강판매, 철강거래, 철강수익성, 철강외상거래, 매출채권, 재고회전, 철강영업사원, 철강유통마진