
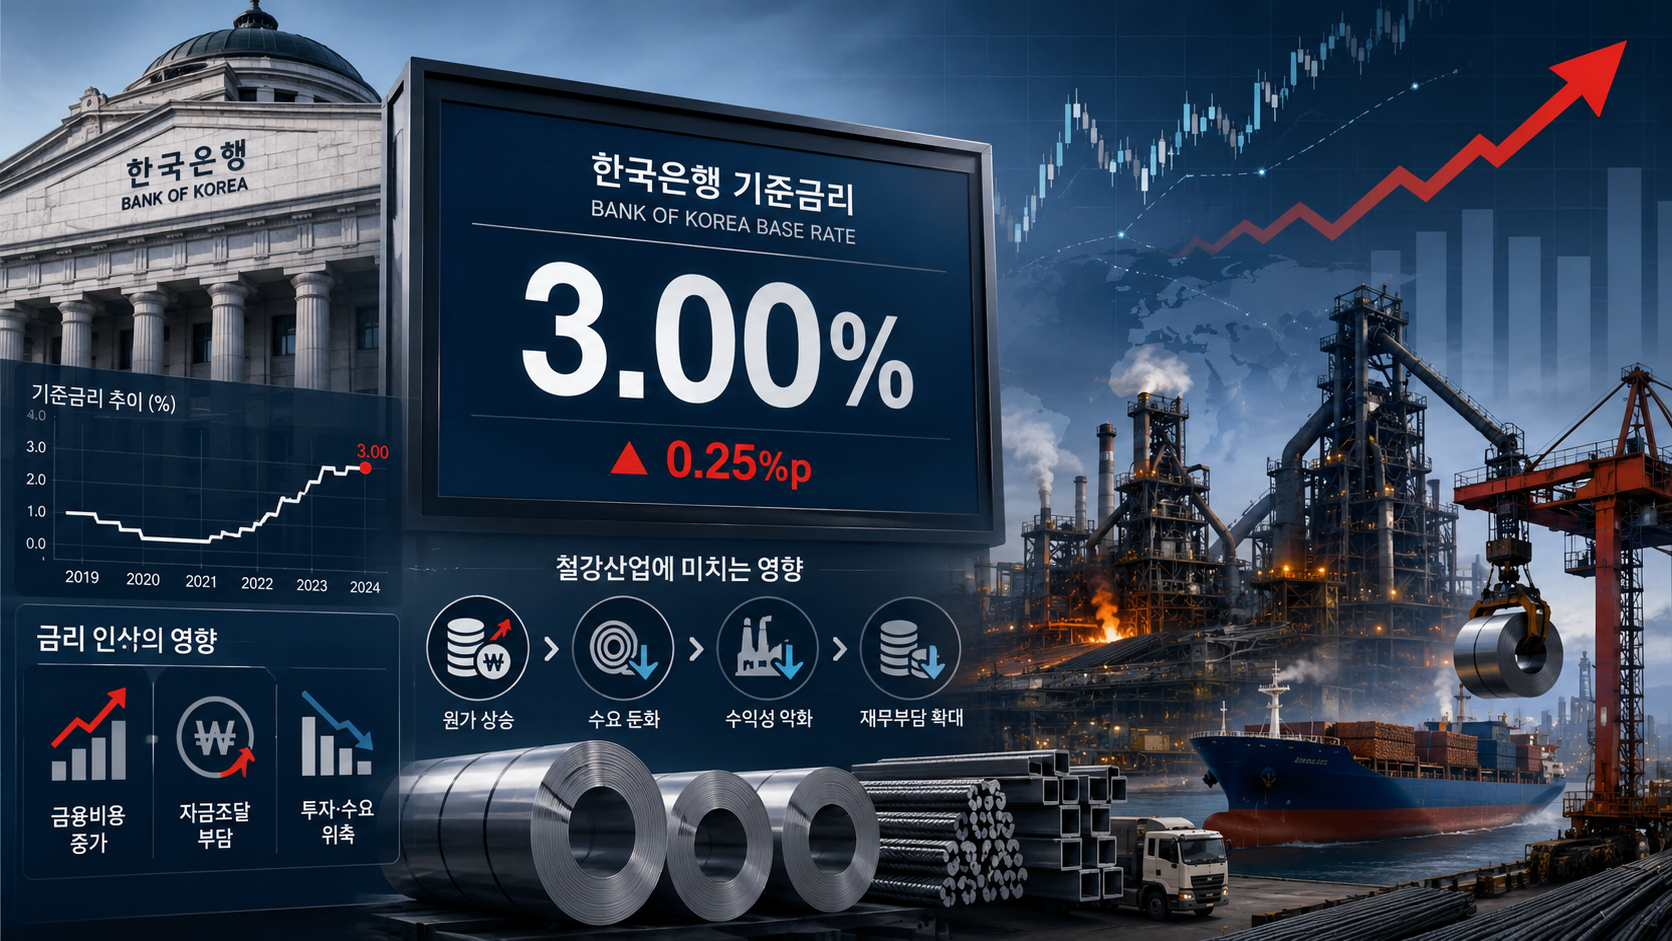
한국은행이 27일 금융통화위원회에서 기준금리를 2.75%에서 3.00%로 25bp 올렸다. 철강시장에 미치는 영향은 단순히 ‘금리 인상=수요 위축’으로 정리하기 어렵다. 이번 조치는 수출과 투자, 소비가 예상보다 견조한 가운데 물가와 금융안정 위험을 관리하기 위한 긴축 성격이 강하다. 따라서 철강 수요가 즉각 급랭한다기보다 자금조달 비용, 재고 보유 비용, 환율과 수입원가가 먼저 움직이면서 시장 참여자별 손익 구조를 바꿀 가능성이 크다.
한국은행은 이날 기준금리 인상과 함께 2026년 성장률 전망을 3.3%로 제시했다. 7월 소비자물가 상승률은 2.8%였고, 금통위원들의 6개월 후 금리 전망 중간값은 3.25%로 알려졌다. 시장 입장에서는 3.00%가 종착점인지, 추가 인상으로 이어질지가 첫 번째 관전 포인트가 됐다.
철강시장에 먼저 전달되는 것은 ‘수요 충격’보다 금융비용
금리 인상은 철강 수요를 하루아침에 줄이기보다 자금을 빌려 제품을 매입하고 재고로 보유하는 비용을 높인다. 철강 유통은 대량 매입과 재고 보유, 외상판매, 매출채권 회수로 이어지는 구조가 일반적이다. 기준금리가 오르면 은행 대출금리와 기업 신용스프레드가 시차를 두고 상승할 수 있고, 이는 재고를 보유할 수 있는 시간을 줄이는 방향으로 작용한다.
특히 열연, 후판, 냉연도금, 철근, 형강 등 재고형 유통 비중이 높은 품목은 회전율이 떨어질수록 금융비용 부담이 커진다. 수요가 회복되지 않는 상황에서 자금비용까지 높아지면 할인판매를 통한 현금화, 신규 매입 축소, 외상한도 축소가 나타날 수 있다. 시장가격 하락이 동반되면 재고평가손실까지 겹칠 수 있다.
| 영향 경로 | 주요 영향 | 민감 주체 |
|---|---|---|
| 기업대출 금리 상승 | 운전자금·재고금융 비용 증가 | 유통·가공·중소 철강업체 |
| 건설금융 부담 | 착공·민간투자 의사결정 보수화 | 철근·형강·강관 |
| 원화 강세 가능성 | 달러 표시 원료의 원화 환산비용 감소 | 철강사·제강사·수입업체 |
| 원화 강세 가능성 | 수출대금의 원화 환산액 감소 | 수출 철강사·트레이더 |
| 추가 인상 기대 | 재고 최소화·현금흐름 중시 | 유통시장 전반 |
자료: 한국은행 및 시장
대형 철강사는 원료비 절감이 완충재
고로 철강사와 제강사는 유통시장과 영향 경로가 다르다. 철광석과 원료탄, 수입 스크랩, 합금철 등 달러 결제 비중이 높은 원재료는 원화가 강해질 경우 원화 환산 조달비용이 낮아진다. 금리 인상으로 금융비용은 높아지더라도 수입 원료비가 줄면 일부 상쇄가 가능하다.
다만 수출 비중이 높은 업체에는 반대 효과가 발생한다. 같은 달러 매출을 올려도 환율이 하락하면 원화 환산 매출액이 줄어든다. 원료 수입과 수출 매출이 동시에 달러로 이뤄지는 철강사는 자연헤지 효과가 있어 회사별 영향은 수출 비중, 외화부채, 환헤지 구조에 따라 달라진다.
품목별로는 봉형강이 더 민감
금리 변화에 가장 민감한 수요산업은 건설이다. 따라서 철근과 형강, 일부 구조용 강관은 판재류보다 직접적인 영향을 받을 가능성이 높다. 반면 열연과 냉연도금, 후판은 자동차, 조선, 기계, 가전, 수출 등 수요처가 분산돼 있어 25bp 인상만으로 수요 급락을 단정하기 어렵다.
결국 이번 금리 인상의 철강시장 핵심은 ‘수요 붕괴’보다 ‘돈의 가격 상승’이다. 재고를 많이 보유할수록, 차입 비중이 높을수록, 외상매출 회수기간이 길수록 부담이 먼저 나타날 수 있다. 반대로 수입 원료 비중이 높고 환율 하락 수혜가 큰 제조사는 상대적으로 방어력이 높다.
관전 포인트
향후 시장은 기준금리의 추가 인상 여부, 원·달러 환율의 추가 하락 여부, 9~10월 건설 성수기 수요 회복 강도, 유통업체의 재고 축소 속도를 함께 봐야 한다. 금리 3% 시대의 철강시장 변화는 가격 한 가지가 아니라 자금·환율·수요가 동시에 움직이는 복합 변수라는 점이 중요하다.