
동국제강의 2026년 3분기 보고서는 단순한 실적보다 재고와 원재료 부담을 함께 봐야 한다. 1~9월 봉형강과 후판 생산은 각각 218만5,108톤, 71만8,870톤으로 평균 가동률이 79.8%, 79.9%를 기록했다. 그러나 9월 말 재고자산은 7,328억원으로 2025년 말 5,688억원보다 크게 늘었고, 재고자산 회전율은 5.5회에서 5.1회로 낮아졌다.
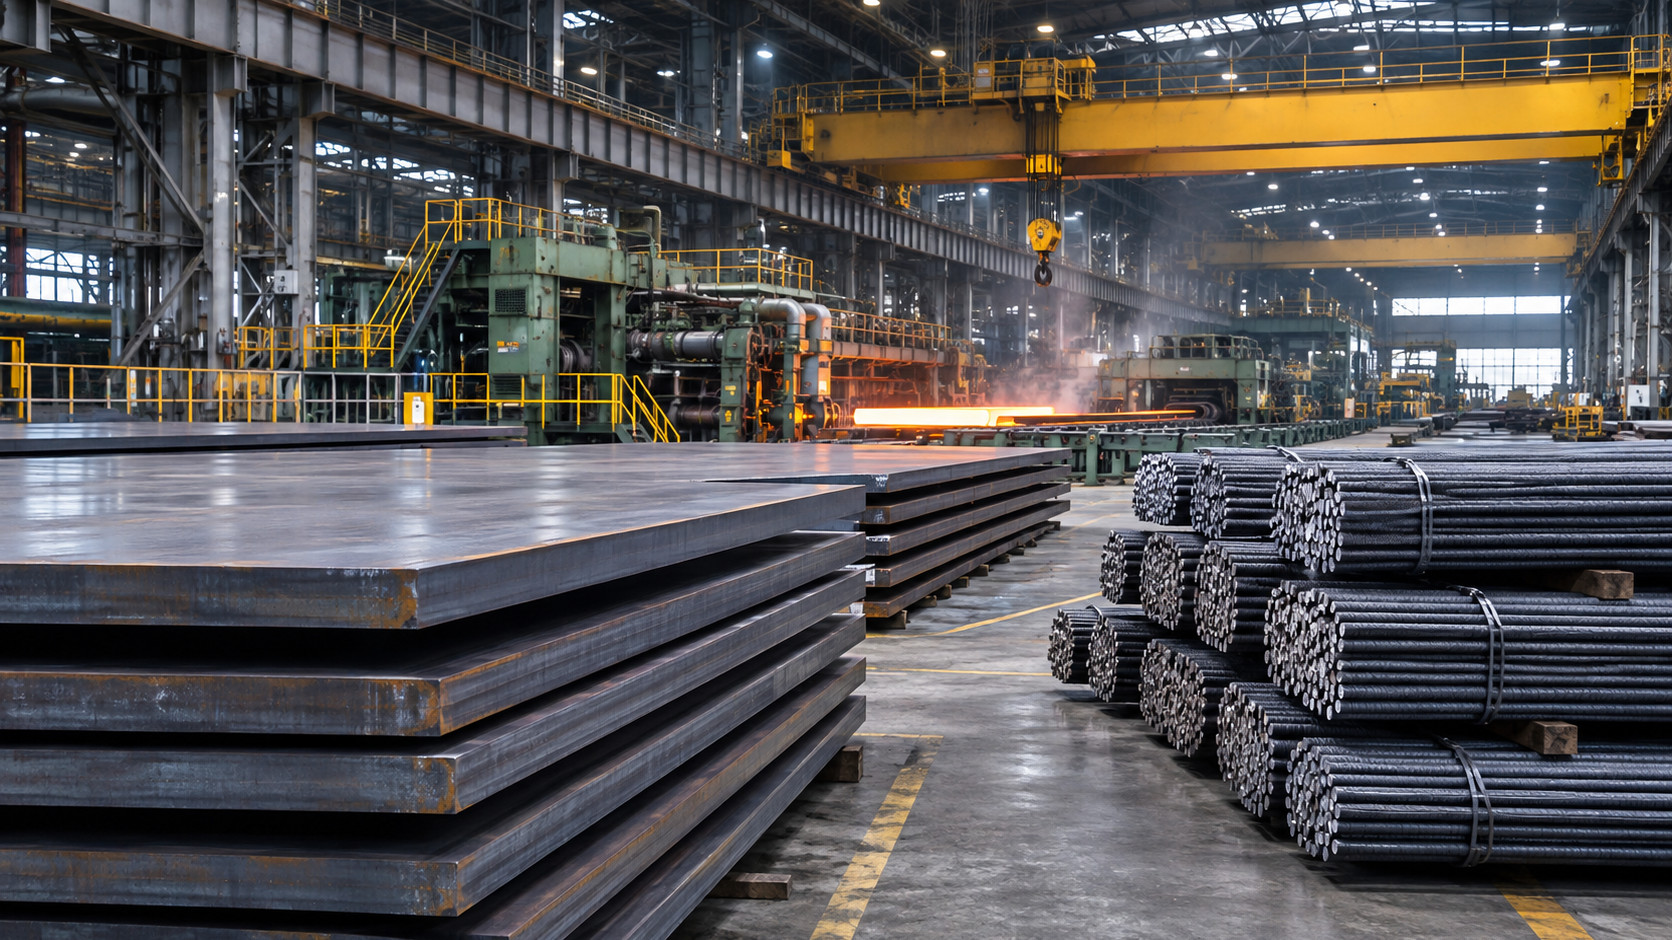
판매가격 상승보다 빠른 원료·재고 부담
| 항목 | 2026년 3분기 누적 | 2025년 | 변화 |
|---|---|---|---|
| 봉형강 내수 평균판매가 | 946,778원/톤 | 894,282원/톤 | 상승 |
| 후판 내수 평균판매가 | 1,029,998원/톤 | 955,106원/톤 | 상승 |
| 스크랩·선철 평균매입가 | 509,456원/톤 | 413,469원/톤 | 상승 |
| 슬래브·빌릿 평균매입가 | 743,037원/톤 | 702,540원/톤 | 상승 |
| 재고자산 | 7,328억원 | 5,688억원 | 증가 |
봉형강과 후판의 평균 판매가격은 지난해 평균보다 높아졌지만, 원료 가격도 동시에 상승했다. 특히 제강 원재료인 스크랩·선철의 누적 평균 매입가격은 톤당 50만9,456원으로 지난해 평균보다 약 23% 높다. 제품가격 상승만으로 스프레드가 개선됐다고 단정하기 어려운 이유다.
재고 16.8%…‘판매가격’보다 ‘회전’이 실적을 가른다
9월 말 제품·상품 재고는 3,691억원, 반제품 1,122억원, 원부재료 2,075억원이다. 전체 재고는 총자산의 16.8%를 차지한다. 지난해 말 13.8%보다 높아졌다. 가동률이 약 80%를 유지하는 가운데 재고가 쌓였다는 점은 향후 시장 회복이 약할 경우 가격보다 재고 평가와 현금회전이 수익성에 더 직접적인 부담이 될 수 있음을 뜻한다.
분석: 동국제강이 4분기 가격을 방어하려면 출하 회복과 함께 재고를 줄이는 속도가 중요하다. 봉형강은 건설 수요, 후판은 조선·중공업 주문의 질이 핵심이다. 제품가격을 유지하더라도 원재료 고가 매입분이 남아 있고 재고회전이 둔화하면 실질 마진 개선은 늦어질 수 있다.
다음 확인 일정
향후 확인할 지표는 4분기 봉형강·후판 출하량, 재고자산 규모, 스크랩 및 슬래브 매입가격, 2026년 계획된 800억원 설비투자의 집행률이다. 특히 재고자산 회전율이 다시 5.5회 이상으로 회복되는지가 현금흐름 개선의 선행 신호가 될 수 있다.
자료: 동국제강 2026년 3분기 분기보고서(2026.11.13), 금융감독원 DART.